Reforma Tributária: prepare-se para o Imposto Seletivo
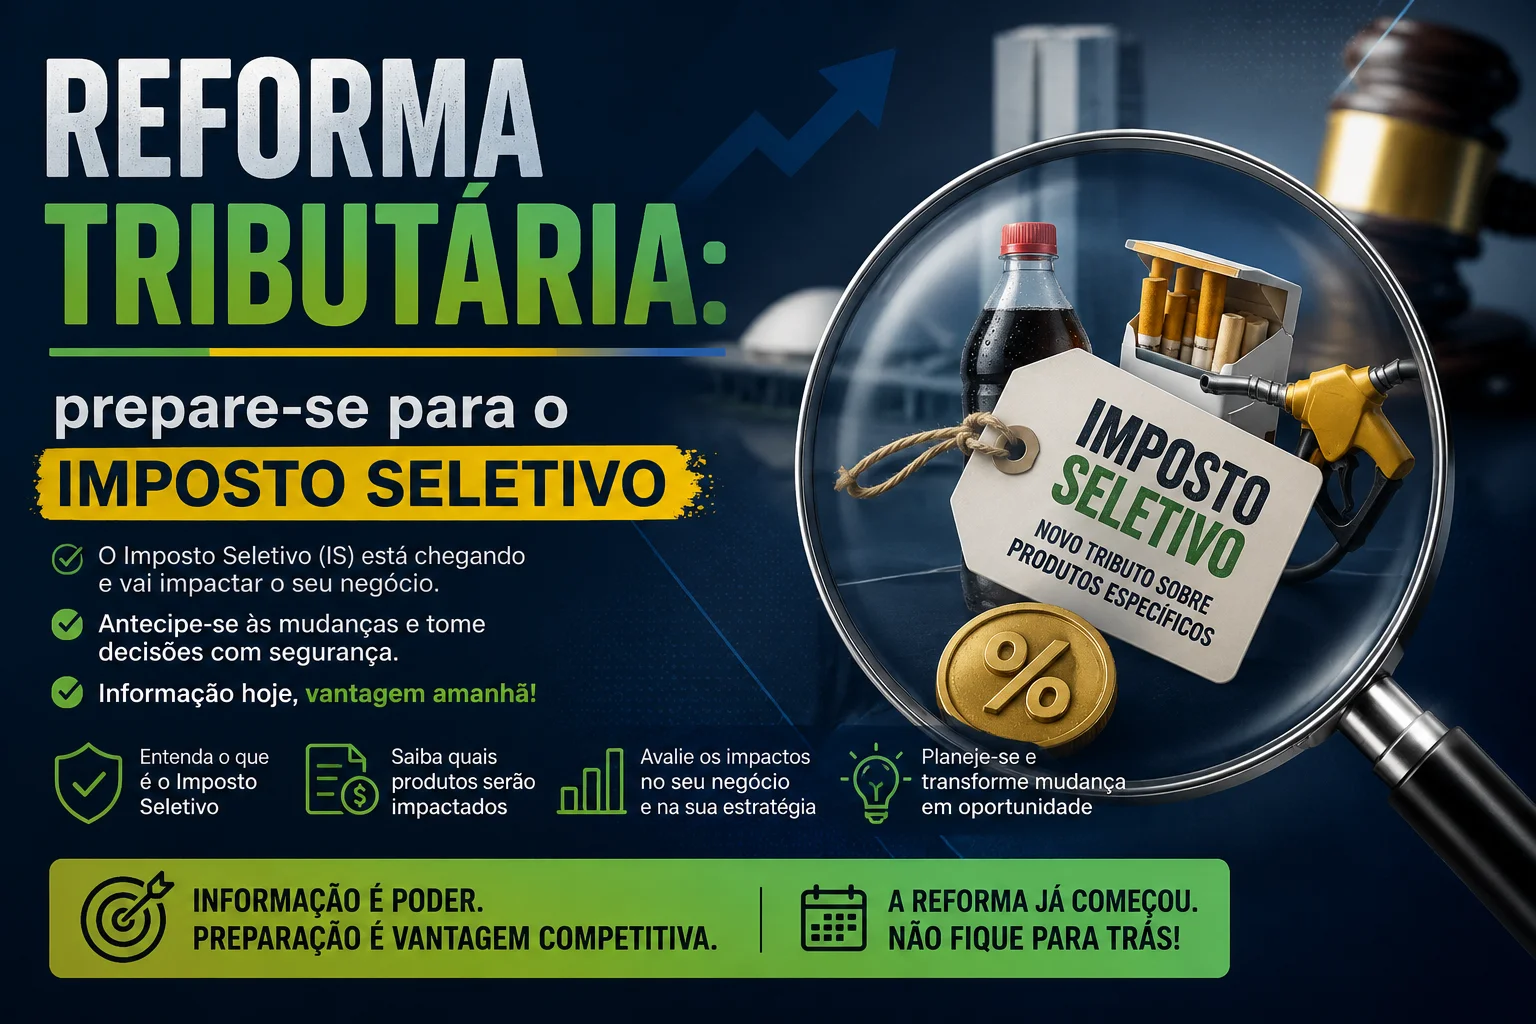
O Imposto Seletivo (IS), conhecido como “Imposto do Pecado”, é um novo tributo criado pela Reforma Tributária que incidirá sobre determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
O Imposto Seletivo (IS) é um dos novos tributos criados pela Reforma Tributária brasileira. Popularmente chamado de “Imposto do Pecado”, seu objetivo é aplicar uma tributação adicional sobre determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente.
A criação do IS faz parte da mudança no sistema de tributação sobre o consumo e traz novas regras que devem ser acompanhadas de perto pelas empresas, especialmente aquelas que atuam na produção, importação ou comercialização de produtos que possam estar sujeitos ao imposto.
O que é o Imposto Seletivo?
O Imposto Seletivo é um tributo de caráter extrafiscal, ou seja, além de gerar arrecadação, busca influenciar o comportamento de consumo.
A lógica é aplicar uma carga tributária maior sobre determinados produtos e serviços, de forma a desestimular o consumo daqueles que possam causar impactos negativos à saúde ou ao meio ambiente.
Por isso, o tributo ganhou o apelido de “Imposto do Pecado”.
O IS foi instituído pela Emenda Constitucional nº 132/2023, que promoveu a reforma da tributação sobre o consumo no Brasil, e teve suas regras regulamentadas pela legislação complementar da Reforma Tributária.
Quais produtos podem estar sujeitos ao IS?
A legislação estabelece as categorias de bens e serviços que podem sofrer a incidência do Imposto Seletivo.
Entre os produtos previstos estão determinadas categorias relacionadas a:
- veículos;
- produtos fumígenos;
- bebidas alcoólicas;
- bebidas açucaradas;
- bens minerais;
- e outros produtos definidos pela legislação.
A incidência e as respectivas alíquotas dependem do enquadramento de cada produto nas regras estabelecidas pela legislação vigente.
Por isso, não basta analisar apenas a atividade econômica da empresa. É necessário avaliar os produtos efetivamente produzidos, importados ou comercializados e sua respectiva classificação fiscal.
Quando o Imposto Seletivo começa a valer?
O IS integra o processo de transição da Reforma Tributária e sua implementação ocorre de forma gradual.
O cronograma de implantação deve ser acompanhado pelas empresas, pois envolve mudanças na forma de apuração e destaque dos tributos, além da necessidade de adaptação dos sistemas fiscais, documentos eletrônicos, cadastros e processos internos.
Durante o período de transição, diferentes tributos e regras poderão coexistir, tornando fundamental o acompanhamento das normas e dos atos regulamentares publicados pelos órgãos competentes.
Quem poderá ser impactado?
O impacto do Imposto Seletivo não se limita ao consumidor final.
Empresas que fabricam, importam ou realizam determinadas operações com produtos sujeitos ao IS precisarão avaliar seus procedimentos fiscais e operacionais.
Entre os principais pontos de atenção estão:
- identificação dos produtos sujeitos ao IS;
- classificação fiscal dos produtos;
- definição da base de cálculo;
- aplicação das alíquotas correspondentes;
- adequação dos sistemas de gestão e emissão de documentos fiscais;
- revisão de contratos e formação de preços;
- atualização de cadastros de produtos;
- adequação dos processos de compras, vendas e faturamento;
- avaliação dos impactos na margem e no fluxo de caixa;
- acompanhamento das obrigações acessórias e regulamentações.
Qual a diferença entre o IS e os demais tributos da Reforma Tributária?
O Imposto Seletivo possui uma finalidade diferente dos principais tributos sobre o consumo criados pela Reforma Tributária.
Enquanto o IBS (Imposto sobre Bens e Serviços) e a CBS (Contribuição sobre Bens e Serviços) têm como objetivo substituir gradualmente diversos tributos atuais sobre o consumo, o IS possui uma finalidade predominantemente seletiva e extrafiscal.
Em termos simplificados:
| Tributo | Finalidade principal | | ------- | --------------------------------------------------------------------------------------------------------- | | IBS | Tributação sobre bens e serviços no âmbito dos Estados e Municípios | | CBS | Tributação sobre bens e serviços no âmbito federal | | IS | Tributação seletiva de determinados bens e serviços considerados prejudiciais à saúde ou ao meio ambiente |
Essa diferenciação é importante para que as empresas compreendam que o IS não deve ser analisado isoladamente, mas como parte de uma transformação mais ampla do sistema tributário brasileiro.
O que as empresas devem fazer?
A preparação para o Imposto Seletivo deve começar com o mapeamento dos produtos e operações da empresa.
Uma análise preventiva pode ajudar a identificar quais itens poderão ser afetados e quais processos precisarão ser ajustados.
Recomenda-se avaliar:
1. Produtos: Mapear os produtos fabricados, importados ou comercializados e verificar seu possível enquadramento nas hipóteses de incidência do IS.
2. Classificação fiscal: Revisar NCMs e demais informações fiscais utilizadas nos cadastros de produtos.
3. Sistemas: Verificar se os sistemas ERP, fiscais e de faturamento estarão preparados para as novas regras.
4. Preços: Simular os possíveis efeitos da nova tributação sobre custos, preços de venda e margens.
5. Contratos: Avaliar contratos comerciais de longo prazo que possam ser impactados por alterações na carga tributária.
6. Processos internos: Preparar as equipes fiscal, contábil, financeira, comercial e de tecnologia para as mudanças.
7. Acompanhamento legislativo: Monitorar continuamente a regulamentação, pois detalhes importantes da aplicação do IS dependem da legislação e das normas complementares.
Por que o planejamento é importante?
A Reforma Tributária representa uma mudança estrutural no sistema de tributação do consumo no Brasil.
Para as empresas afetadas pelo Imposto Seletivo, o impacto pode envolver não apenas o cálculo do tributo, mas também precificação, contratos, sistemas, logística, compras, vendas e planejamento financeiro.
Quanto antes a empresa identificar os possíveis impactos, maior será sua capacidade de realizar ajustes de forma organizada e reduzir riscos fiscais e operacionais.
Conte com informação e planejamento
O Imposto Seletivo exige atenção especial das empresas que atuam com produtos potencialmente sujeitos à nova tributação.
Mais do que conhecer a existência do “Imposto do Pecado”, é importante compreender quando ele incide, quais produtos são alcançados, como será calculado e quais processos empresariais precisarão ser adaptados.
Nossa equipe acompanha as mudanças da Reforma Tributária e está preparada para auxiliar sua empresa na avaliação dos impactos do Imposto Seletivo (IS) e na preparação para as novas regras.
Entre em contato conosco e saiba como preparar sua empresa para as mudanças da Reforma Tributária.